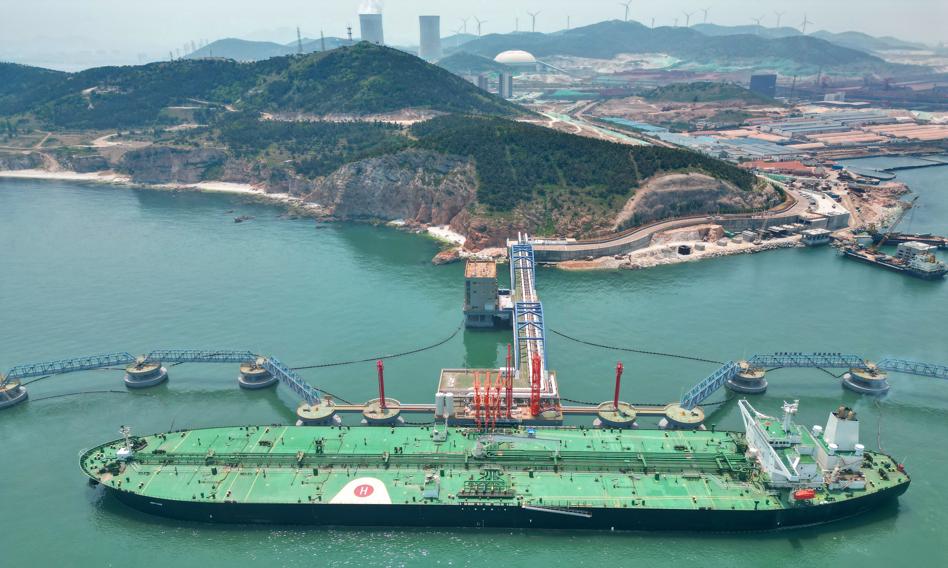
Stawki wynajmu tankowców osiągnęły w ostatnich miesiącach niespotykane wcześniej poziomy. Wynajęcie supertankowca kosztuje już ponad milion dolarów dziennie, podczas gdy jeszcze przez większość 2025 roku ceny oscylowały wokół 20–50 tysięcy dolarów za dobę. To gigantyczny wzrost, który otwarł nowe możliwości zarówno dla armatorów, jak i dla pewnej grupy inwestorów.
Co spowodowało eksplozję cen frachtu?
Koszt transportu ropy naftowej zaczął rosnąć na przełomie lutego i marca, kiedy to Izrael i Stany Zjednoczone przeprowadziły operacje na Iranie, a ten w odwecie próbował zablokować Cieśninę Ormuz. Jednak prawdziwy skok cen nastąpił pod koniec sierpnia – w ciągu niecałego miesiąca koszt transportu wzrósł przeszło dwukrotnie.
Obecnie najdroższe są kursy z saudyjskiego portu Yanbu nad Morzem Czerwonym do Korei Południowej. Podwyżkom sprzyja zagrożenie ze strony rebeliantów Huti, którzy zapowiedzieli blokadę Cieśniny Bab al-Mandab dla saudyjskich tankowców. Znacznie podrożały też trasy z Zatoki Meksykańskiej do Chin oraz z Afryki Zachodniej do Państwa Środka.
Według „Financial Times”, stawki na trasie z Bliskiego Wschodu do Azji wynoszą około 1,2 miliona dolarów za dzień. Amrita Sen, założyciel firmy consultingowej Energy Aspects, ostrzega przed dalszymi skutkami: „Ceny frachtu rosną wykładniczo. Fracht może być tym czymś, co złamie rynek w krótkim terminie i sprawi, że koszt ropy naftowej dla Azji będzie zmierzać w stronę 150 dolarów za baryłkę”.
Dlaczego tankowców jest mniej, skoro są dostępne?
Paradoks polega na tym, że zasoby tankowców nie ubyły – są one jednak zmuszone do pływania okrężnymi trasami. Blokady, sankcje i rządowe restrykcje wymuszają długie objazdowe kursy, zajmujące znacznie więcej czasu i zużywające więcej paliwa. W efekcie faktyczna liczba dostępnych na rynku tankowcowych „roboczodni” drastycznie spadła.
Indyjskie rafinerie muszą teraz zaopatrywać się w ropę z Brazylii, Zachodniej Afryki czy Morza Północnego – dostawa zajmuje 30–40 dni. Dodatkowo szacuje się, że około 15% światowej floty tankowców utknęło w Zatoce Perskiej i nie może jej bez ryzyka opuścić. Znaczną część czasu zajmuje również praktyka przepompowywania ropy na otwartym morzu, która wyłącza statki z normalnego ruchu handlowego.
Rzeczywisty koszt ropy jest zdecydowanie wyższy
Notowania giełdowe ropy naftowej nie odzwierciedlają pełnego kosztu fizycznego dostarczenia surowca. Poza ceną bazową trzeba dodać premię producenta, koszty transportu morskiego oraz ubezpieczenia. Dopiero suma wszystkich tych elementów stanowi rzeczywisty koszt ponoszony przez rafinerie.
Według Reutersa, za baryłkę North Sea Forties – relatywnie lekkiej i średnio siarkowej ropy z pól naftowych w brytyjskiej części Morza Północnego – płacono we wrześniu 2026 roku 136,75 dolarów. Rekordowa cena fizycznej baryłki, którą zanotowano w kwietniu tego roku, wyniosła 147,37 dolarów. Kiedy dodamy do tego koszty transportu, całkowity wydatek rośnie dramatycznie.
Ta sytuacja wyjaśnia, dlaczego notowania gotowych paliw, zwłaszcza oleju napędowego, są znacznie wyższe niż w poprzednich okresach wzrostu cen ropy naftowej. Przy tak wysokich kosztach fizycznego dostarczenia surowca niektóre rafinerie mogą stracić na produkcji, a inne żądają ekstremalnie wysokich cen. Paradoksalnie prowadzi to do spadku popytu na surowiec i potencjalnej normalizacji cen samej ropy.
Zarobki dla inwestorów, którzy mieli dobrą intuicję
Podczas gdy odbiorcy ropy naftowej borykają się z dodatkowymi kosztami, niektórzy inwestorzy mogli zarobić znaczne sumy. Na nowojorskiej giełdzie od ponad trzech lat dostępny jest ETF o nazwie Breakwave Tanker Shipping, którego notowania odzwierciedlają zmiany indeksów cen transportu ropy naftowej na londyńskiej Baltic Exchange.
BWET daje inwestorom ekspozycję na zmianę ceny kontraktów terminowych na fracht tankowców. Dla tych, którzy otworzyli długą pozycję pod koniec czerwca, inwestycja w ten papier pozwoliła zarobić aż 580%. Nawet pomimo niedawnych spadków, roczna stopa zwrotu z funduszu wyniosła imponujące 4390%.
| Wskaźnik | Wartość |
|---|---|
| Zysk od końca czerwca do szczytu | +580% |
| Roczna stopa zwrotu | +4390% |
| Całkowity koszt funduszu (TER) | 3,50% |
Wskaźnik całkowitych kosztów funduszu wynoszący 3,50% może wydawać się wysoki, ale przy takim zwrocie zmniejsza się on do marginalności. Dla porównania – takie opłaty pobierały niegdyś niektóre polskie towarzystwa funduszy inwestycyjnych za fundusze akcji mniejszych spółek z Giełdy Papierów Wartościowych w Warszawie.
Czy to koniec hossy na rynku frachtu?
Breakwave Tanker Shipping ETF jest obecnie raczej piśmią przeszłości niż obiecującą okazją inwestycyjną. Istnieje wątpliwość, czy ceny frachtu ropy naftowej mogą jeszcze istotnie wzrosnąć – w końcu mówimy o rzeczywistej usłudze, a nie o spekulacyjnym instrumencie finansowym typu kryptowaluta.
Dla polskich inwestorów możliwości zarobkowania na tym instrumencie są ograniczone. Dzięki przepisom Komisji Europejskiej i Komisji Nadzoru Finansowego, inwestor korzystający z usług polskiego domu maklerskiego nie ma dostępu do ETF-ów notowanych na nowojorskiej giełdzie papierów wartościowych.